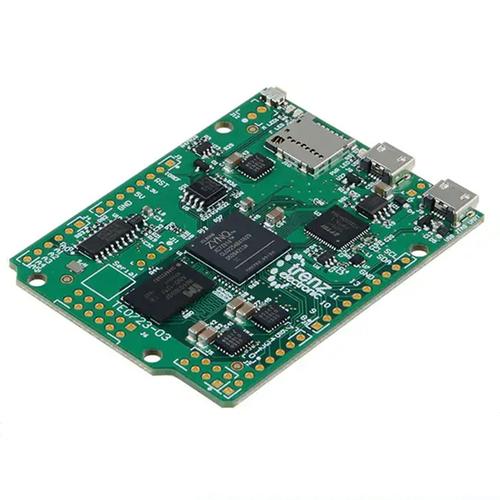
性能与尺寸 电子元器件市场发展的双轮驱动
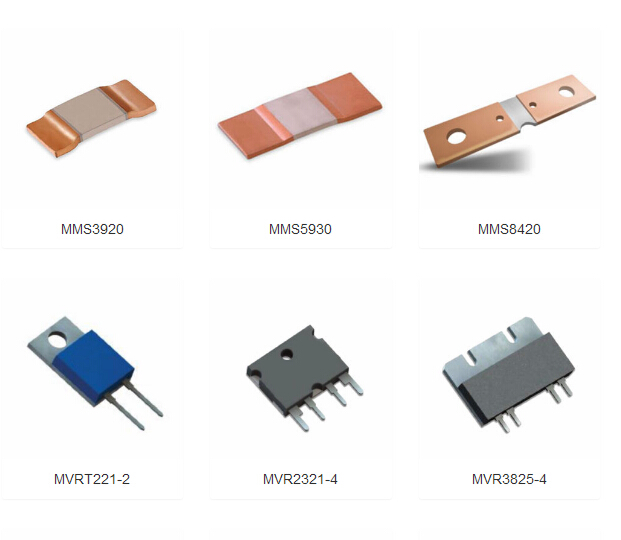
在数字化与智能化浪潮的推动下,电子元器件市场正经历一场深刻的变革。曾经以价格和产能为核心的竞争格局,已逐渐让位于以产品性能与尺寸优化为导向的价值竞争。这一转变不仅反映了终端应用需求的升级,也揭示了产业链技术创新的必然方向。
一、性能至上:满足高端应用的严苛要求
随着5G通信、人工智能、新能源汽车、工业控制等领域的快速发展,电子元器件面临的环境日益复杂,对可靠性、稳定性、高频特性及功率密度等性能指标提出了更高要求。例如,在新能源汽车的电控系统中,功率半导体需要同时具备高耐压、低损耗和高温稳定性;在数据中心服务器中,高速连接器必须保证信号完整性并降低功耗。为满足这些需求,元器件厂商正加速材料创新与结构设计优化,从传统的硅基器件向宽禁带半导体(如SiC、GaN)演进,并通过精密制造工艺提升产品一致性。性能竞争已从单品指标比拼升级为系统级解决方案的较量,具备高可靠性和长寿命的产品更易获得市场青睐。
二、尺寸微缩:赋能终端设备轻薄化与集成化
消费电子、可穿戴设备、医疗电子等领域的持续小型化趋势,推动电子元器件向更小尺寸、更高集成度方向发展。以智能手机为例,其内部空间极为有限,却需容纳数百个元器件,因此0201甚至01005封装的无源器件、晶圆级芯片尺寸封装(WLCSP)的IC以及系统级封装(SiP)模组成为主流选择。尺寸微缩不仅节省空间,还能减少寄生参数、提升高频性能,并降低整体功耗。先进封装技术(如扇出型封装、3D堆叠)使得在微小体积内实现更高功能密度成为可能。元器件厂商需在尺寸与性能之间找到最佳平衡点——例如通过新型介电材料实现更薄的多层陶瓷电容(MLCC),或采用沟槽结构缩小MOSFET的导通电阻面积。
三、双轮协同:驱动产业链价值重构
性能与尺寸并非孤立目标,而是相互促进、协同演进的统一体。一方面,性能提升往往依赖更精细的工艺和更紧凑的设计,从而间接推动尺寸优化;另一方面,尺寸微缩也为性能改善创造了条件(如缩短信号路径降低延迟)。这一趋势正重塑产业链价值分布:掌握核心材料、先进封装和特色工艺的厂商获得更高议价权;下游客户更倾向于与能同时提供高性能和小尺寸方案的供应商建立战略合作。环保法规与能效标准趋严,也促使元器件在缩小体积的同时提升能源转换效率。
电子元器件市场的竞争将更加聚焦于“性能密度”与“空间效率”的综合较量。企业需加大研发投入,在材料、设计、封装等环节协同创新,并紧跟终端应用需求变化,方能在这一轮以质取胜的赛道上占据先机。唯有将性能与尺寸视为有机整体,才能在新一轮产业升级中赢得可持续的竞争优势。
如若转载,请注明出处:http://www.as-electric.com/product/49.html
更新时间:2026-11-01 08:14:33